Vyplatí se s koupí nemovitosti čekat na rok 2027?
Uvažujete o koupi nemovitosti a rozhodujete se, jestli s tím spěchat, nebo naopak počkat, co přinese rok 2027? V článku jsem pro Vás shrnul aktuální hypoteční sazby, srovnal splátky a pokusil se zodpovědět otázku, zda klesnou hypoteční sazby v roce 2027.
Jaký byl vývoj hypotečních sazeb v roce 2026
Hned v březnu Hypoindex klesl na 4,89% a hypoteční analytik Swiss Life Select tehdy upozorňoval, že se hypoteční sazby dostaly pod 5% už v září 2025, a že se od té doby spíše stabilizovaly. V květnu však přišel obrat: květnová hodnota činila již 5,19%, v srpnu pak rovnou 5,42% – podle Hypoindexu nabyla sazba nejvyšší hladiny od léta 2024. Zářijová sazba se následně vyšplhala na 5,51%, čímž rostla již šestý měsíc v řadě.
Za tímto zdražováním stojí vedle měnové politiky i delší tržní a swapové sazby a dlouhodobé očekávání zvýšené inflace. Podzimní slevy bank tedy nemusí znamenat prosté snížení sazebníků o několik desetin, a úrokové sazby hypoték tedy nemusí klesnout tak rychle, jak doufáme.
Kolik teď zaplatím měsíčně za hypotéku?
Rozdíl v sazbě se ve splátce projeví výrazně. Orientační výpočet pro splátku hypotéky 3 000 000 Kč se splatností 30 let, bez poplatků a pojištění:

Takhle vypadá splátka hypotéky na 30 let ve srovnání se sazbou 4%. Měsíčně zaplatíte zhruba o 3 260 Kč více, za rok tedy přes 39 000 Kč. Pro přesnější odhad Vaší konkrétní varianty raději použijte hypoteční kalkulačku. Vyšší sazba kromě měsíční splátky zvyšuje podstatně také nároky na příjem: bydlení je hůře dostupné kvůli horší bonitě žadatele.
Můj osobní názor na věc je v kostce takovýto:
rozdíl mezi 4 % a 5,7 % je citelný, ale kdo chce vlastní bydlení, vyšší úrok ho většinou nezastaví. Větší vliv má kupní cena nemovitosti a celková finanční situace klienta.
Co to znamená v praxi? Rozdíl mezi 4 % a 5,7 % je při úvěru 3 milionů na 30 let zhruba 3 100 Kč měsíčně, což je částka, kterou rodinný rozpočet pocítí. Zároveň je to ale rozdíl, který se dá časem upravit: po skončení fixace lze sazbu znovu vyjednat nebo hypotéku refinancovat. Kupní cenu, kterou jednou zaplatíte, už změnit nelze.
Dobře vybraná nemovitost za rozumnou cenu s dostatečnou rezervou unese i vyšší úrok. Naopak předražená koupě na hraně bonity bude problém i při nižší sazbě. Sazba je důležitá, ale je jen jedním z několika čísel, která o dostupnosti bydlení rozhodují.
Jaká je prognóza hypotečních sazeb pro rok 2027?
Podle srpnové tiskové zprávy Swiss Life Hypoindexu se sazby pravděpodobně blíží svému vrcholu, protože trh už značnou část tlaků započítal. Analytici však převážně nabádají k opatrnosti: dramatický pokles sazeb v roce 2026 se nečekal a bylo třeba počítat i s riziky pohybu směrem nahoru. Rozhodující budou inflace, politika ČNB (která od 19. června a následně i po zářijovém zasedání ponechala základní sazbu na 3,75 %) a vývoj swapových sazeb.
Realisticky tedy nemůžeme příliš počítat s prudkým poklesem, ale spíše se stabilizací nebo s mírným zlevněním. Další vývoj však bude záviset zejména na inflaci, nákladech bank na dlouhodobé financování a situaci na finančních trzích. Výraznější pokles sazeb v roce 2027 sice nelze vyloučit, ale ani s ním ve Vašich plánech přiliš počítat. Velkou roli ale pro Vás bude hrát správně zvolená délka fixace.
Jak dlouhou fixaci zvolit?
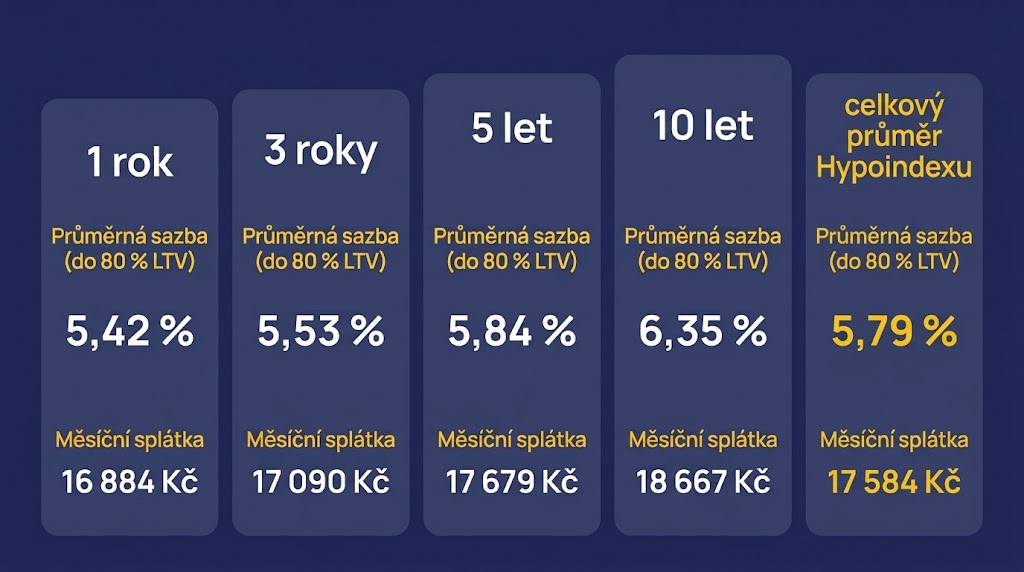
Na délce fixace dnes záleží víc než dřív. Kdo očekává pokles, může zvolit kratší fixaci a po jejím konci refinancovat. Kdo potřebuje jistotu splátky, sáhne po delší fixaci, i když je dnes dražší. Pro ilustraci zde uvádím rozdíly v sazbě pro délky fixace 1 roku, 3, 5 a 10 let k srpnu 2026.
Úrokové sazby – říjen 2026
Sečteno a podtrženo
Hypoteční sazby 2026 jsou nejvýš za dva roky a trend v září ještě rostl, ale analytici vidí spíše stabilizaci než výrazný pokles. Rozhodnutí by proto nemělo stát jen na sazbě. Spočítejte si splátku při 5,79 % i o půl bodu výš a ověřte, zda ji pohodlně utáhnete. Pokud ano, čekání na rok 2027 Vám pravděpodobně žádnou velkou sumu neušetří.
Zdroj: Swiss Life Hypoindex, www.hypoindex.cz. Výpočty jsou orientační. Aktualizováno 22.10.2026.
 Článek